Por Movantis
Durante años, gran parte de la conversación sobre innovación en pagos se ha formulado como si el mercado tuviera que elegir un único ganador: ¿Tarjetas o transferencias? ¿Wallets o cuentas bancarias? ¿Rieles tradicionales o digitales?
Esta forma de plantear la discusión parte de una premisa equivocada: que la evolución de los pagos ocurre por sustitución. En la práctica, especialmente en Latinoamérica, el mercado avanza por coexistencia.
La siguiente etapa de los pagos no estará dominada por un solo rail, sino por ecosistemas capaces de conectar distintos métodos y seleccionar el más adecuado para cada usuario, transacción y mercado. Por eso, la verdadera ventaja no estará en apostar por un rail ganador, sino en contar con una infraestructura que permita combinarlos de forma inteligente.
La diversidad de pagos no es una etapa transitoria
Latinoamérica reúne realidades financieras, comerciales y tecnológicas muy distintas. Cambian los niveles de bancarización, la penetración de tarjetas, el uso de transferencias, la adopción de wallets, la relevancia del efectivo y las reglas de cada sistema financiero.
Esa diversidad no está desapareciendo; al contrario, está creciendo.
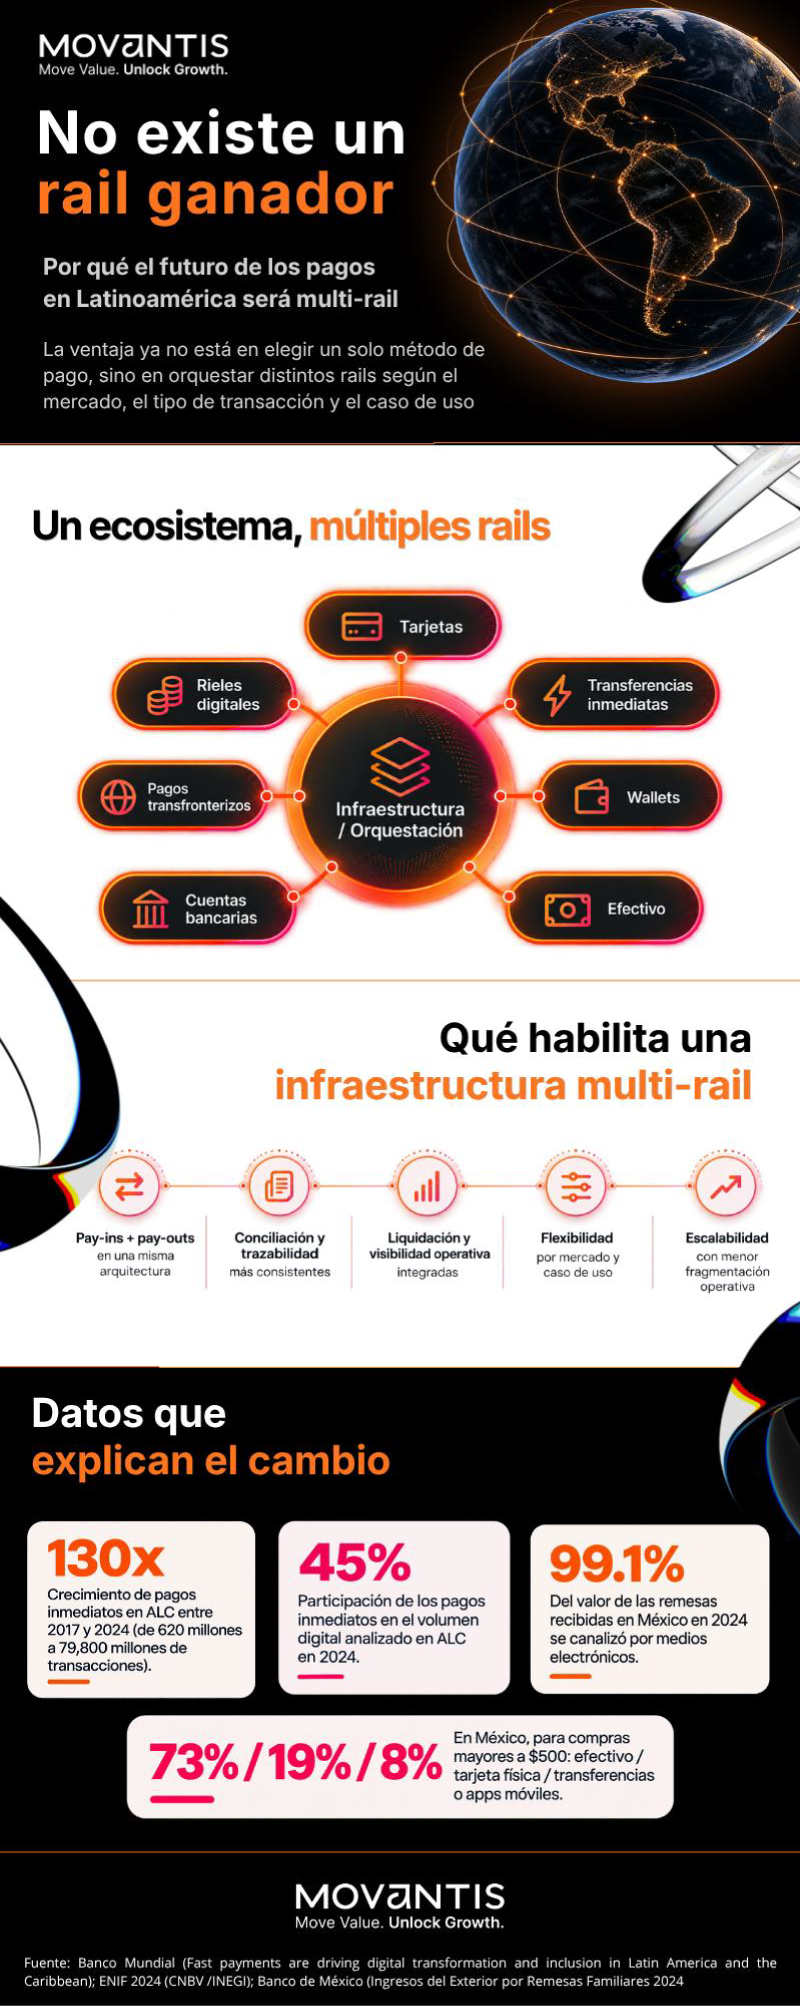
Un análisis reciente del Banco Mundial muestra que las transacciones mediante sistemas de pagos inmediatos en América Latina y el Caribe pasaron de 620 millones en 2017 a 79,800 millones en 2024, un crecimiento de aproximadamente 130 veces. En 2024, estos sistemas ya representaban 45% del volumen de pagos digitales analizado en la región y superaron, por primera vez, el volumen de pagos con tarjeta.
Sin embargo, ese crecimiento no significa que las tarjetas, el efectivo u otros métodos hayan dejado de ser relevantes.
En México, por ejemplo, la Encuesta Nacional de Inclusión Financiera 2024 muestra que, en compras mayores a 500 pesos, 73% de las personas utiliza efectivo, frente a 19% que usa tarjeta física y 8% que paga mediante transferencias o aplicaciones móviles. La misma fuente señala que 67% de las personas con tarjeta de débito la utiliza para realizar pagos en un mes típico, mientras que 33% no la usa para ese propósito.
Los datos no muestran una transición lineal desde un método antiguo hacia uno nuevo. Muestran un ecosistema en el que distintos rails avanzan a velocidades diferentes y cumplen funciones distintas.
La evolución de los pagos no consiste en reemplazar un rail por otro, sino en construir la capacidad de operar varios sin multiplicar la complejidad.
Ofrecer más métodos no significa tener una estrategia multi-rail
Frente a esta diversidad, muchas empresas responden agregando más opciones de pago. Pero existe una diferencia fundamental entre sumar métodos y orquestar rails.
Cuando cada método se incorpora mediante una integración, un proveedor y un proceso operativo independiente, la cobertura aumenta, pero también lo hacen la fragmentación y la carga operativa.
Cada nueva conexión puede traer consigo distintos formatos de información, criterios de conciliación, ciclos de liquidación, modelos de reporte y relaciones locales. La empresa termina ofreciendo más opciones al usuario, pero operando una infraestructura cada vez más difícil de mantener.
Una arquitectura multi-rail parte de otro principio: los métodos pueden ser diferentes, pero deben conectarse sobre una base operativa común. Esto permite administrar pay-ins, pay-outs, liquidación, conciliación y trazabilidad de forma más consistente.
Movantis, por ejemplo, conecta dentro de su ecosistema infraestructura para tarjetas, transferencias bancarias, wallets, y otros rails disponibles, además de capacidades de pay-in y pay-out. Las capacidades de pagos contemplan distintos métodos de entrada y salida, junto con herramientas de liquidación y conciliación orientadas a reducir la intervención manual y mejorar la trazabilidad operativa.
La diferencia no está únicamente en cuántos métodos se pueden habilitar. Está en si la infraestructura puede administrarlos como partes de un mismo flujo.
El rail correcto depende del contexto
No todas las transacciones tienen las mismas necesidades.
Una compra presencial de bajo monto, una liquidación a un comercio, un payout a un trabajador de plataforma y un pago transfronterizo entre empresas no deberían recorrer necesariamente el mismo camino.
El rail adecuado depende de factores como:
- la ubicación del pagador y del receptor;
- el nivel de inmediatez requerido;
- el costo de la operación;
- la disponibilidad local;
- la moneda;
- la necesidad de conciliación;
- y el marco regulatorio aplicable.
En pagos, la relevancia sigue siendo profundamente local. Una experiencia que funciona en México no puede replicarse automáticamente en otro mercado sin considerar sus métodos, instituciones, comportamientos y reglas.
Por eso, una infraestructura regional no debe eliminar las particularidades locales. Debe ser capaz de absorberlas y administrarlas sin reconstruir toda la operación en cada país.
El caso transfronterizo demuestra por qué los rails deben convivir
Los pagos transfronterizos son uno de los ejemplos más claros de esta necesidad.
En 2024, México recibió 64,746 millones de dólares en remesas familiares. De ese total, 64,136 millones se canalizaron mediante medios electrónicos, lo que equivale a más de 99% del valor recibido, de acuerdo con cifras de Banco de México.
Pero que el envío sea electrónico no significa que toda la experiencia utilice un único rail. El valor puede originarse digitalmente, cruzar fronteras mediante una red y llegar al receptor a través de una cuenta, una wallet, una institución financiera o un punto físico, dependiendo de sus necesidades y del mercado.
El movimiento transfronterizo requiere conectar dos extremos: la capa que transporta el valor y la infraestructura local que permite entregarlo y utilizarlo. Ninguna de las dos funciona de manera aislada.
Esto explica por qué incluso los rails más innovadores no eliminan la importancia de las redes locales. La última milla continúa dependiendo de acceso, liquidez, instituciones y métodos relevantes para el usuario final.
La interoperabilidad será tan importante como la innovación
El avance de un modelo multi-rail también depende de que las redes puedan interactuar entre sí.
En agosto de 2026, Banco de México y la Comisión Nacional Bancaria y de Valores sometieron a consulta pública un proyecto para actualizar las disposiciones aplicables a las redes de medios de disposición. La propuesta contempla la reducción gradual de cuotas de intercambio y el fortalecimiento de lainteroperabilidad, de modo que las terminales puedan aceptar tarjetas independientemente del emisor, adquirente o red involucrada. Se trata todavía de un proyecto en consulta, no de una disposición definitiva.
La dirección es significativa: la siguiente etapa del ecosistema no depende únicamente de crear nuevos medios de pago, sino de mejorar cómo se conectan, compiten y operan los existentes.
Para las empresas que integran y operan pagos, esto amplía el desafío. Ya no se trata solamente de habilitar nuevos métodos, sino de conectarlos dentro de una infraestructura interoperable, flexible y preparada para evolucionar.
El liderazgo estará en la capa que conecta los rails
El futuro de los pagos en Latinoamérica no será uniforme. Seguirá combinando tarjetas, transferencias, pagos inmediatos, wallets, efectivo y nuevos mecanismos de movimiento de valor.
Las organizaciones mejor posicionadas serán aquellas capaces de:
- ofrecer los métodos relevantes para cada mercado;
- conectar pay-ins y pay-outs;
- gestionar liquidación, conciliación y visibilidad sobre una infraestructura común;
- incorporar nuevos rails sin reconstruir la operación;
- y adaptar el flujo de acuerdo con el caso de uso.
En Movantis, esta visión se traduce en una infraestructura diseñada para conectar distintos rails, mercados y casos de uso sobre una misma plataforma. Pagos, wallets, FX*, emisión de tarjetas* y mecanismos tradicionales y digitales pueden convivir dentro de una arquitectura orientada a reducir la fragmentación y facilitar el movimiento de valor entre mercados.
El desafío ya no es predecir qué rail ganará. Es construir la infraestructura que permita operar varios, aprovechar las fortalezas de cada uno y mantener una experiencia consistente a medida que el mercado evoluciona.
Porque el futuro de los pagos no será de un único rail.
Será de quienes sepan conectarlos.
Acerca de Movantis
Las empresas de la marca Movantis son una plataforma que permite a otras compañías mover valor a través de mercados globales mediante una sola integración. Construida sobre la base combinada de TransNetwork —fundada en Estados Unidos en 2002— y la integración de empresas especializadas, incluyendo Spectrum, Inswitch y Appriza, la plataforma conecta pagos, FX*, emisión de tarjetas*, infraestructura de wallets y rails financieros tradicionales y digitales en un sistema unificado diseñado para operaciones transfronterizas y embebidas.
*Servicios prestados por terceros no afiliados con licencia en las jurisdicciones correspondientes.
“Movantis” is a registered trademark used to represent the collective capabilities, products, and services offered by Transnetwork LLC and its subsidiaries. All services described are provided by locally regulated entities or authorized partners, subject to applicable laws and regulations in each jurisdiction.
Fuentes públicas
- Banco Mundial. Fast payments are driving digital transformation and inclusion in Latin America and the Caribbean. Datos regionales sobre el crecimiento y participación de los sistemas de pagos inmediatos, 2017–2024.
https://blogs.worldbank.org/en/latinamerica/fast-payment-digital-transformation-latin-america - Encuesta Nacional de Inclusión Financiera 2024, INEGI y CNBV. Datos reproducidos en el Programa Institucional del Banco del Bienestar sobre uso de efectivo, tarjetas, transferencias y aplicaciones móviles en México. https://www.inegi.org.mx/programas/enif/2024
- Banco de México. Ingresos del Exterior por Remesas Familiares. Cifras de remesas totales y remesas canalizadas por medios electrónicos durante 2024. https://www.banxico.org.mx/TablasWeb/informe-anual/compilacion-2024/6B0DC9D0-E297-4746-83DE-225EDB3167C8.html
- Banco de México y Comisión Nacional Bancaria y de Valores. Consulta pública del proyecto de disposiciones aplicables a las Redes de Medios de Disposición, 27 de agosto de 2026. https://www.gob.mx/cnbv/prensa/consulta-publica-del-proyecto-de-disposiciones-de-caracter-general-aplicables-a-redes-de-medios-de-disposicion